破产重整收入占比揭晓,企业现金流转暖成为看点。这个数字看似只是财报中的一行,却把重整后的业务成色、债务安排和回款能力摆到台前。市场关心的是,收入结构的变化能否真正转化为可持续的现金流,而不是停留在账面修复,也让债权人、供应商和客户重新评估这家企业的经营韧性。
事情从一份重整计划执行情况报告开始。企业把破产重整相关收入从过去混杂的科目中单独列出,占比数字首次清晰呈现。披露口径覆盖资产处置、留债安排和业务承接,读者因此能看到重整收入在总营收中的真实分量,这一变化让原本抽象的财务修复有了可对照的坐标。
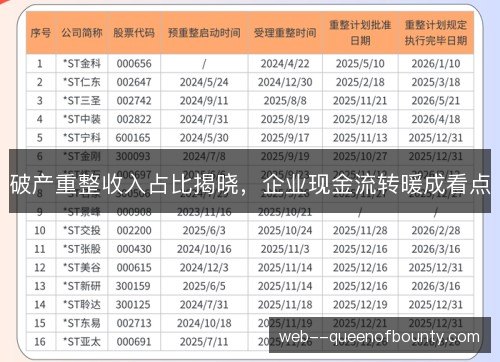
做法并不神秘,企业先剥离长期亏损资产,再把有订单的业务装入持续经营主体,随后与主要债权人谈成留债展期。赏金女王爆分表破产重整收入占比因此不再被低效板块稀释,收入确认也更接近实际交付,这种安排没有绕开债务,而是把偿付节奏与经营回款重新匹配,重整收入的质量因此有了观察基础。
占比揭晓后,最受关注的是收入构成。重整相关收入没有完全依赖一次性资产出售,而是有相当部分来自续建项目、设备交付和后续服务。这个结构意味着企业恢复的不只是账面利润,还包括组织生产和兑现合同的能力,收入占比并非越高越好,关键要看它能否带来真实现金流入。
与收入占比同时被提及的是现金流指标。企业经营活动现金流由负转正,货币资金余额回升,受限资金比例下降。更细的变化在回款周期和采购付款上,过去因诉讼冻结而停滞的账户逐步恢复,日常运转不再完全依赖外部输血,现金流转暖因此不是一句口号,而是账户里可动用的钱变多了。
收入占比之所以引来讨论,还因为它改变了费用结构。重整前高额财务费用和折旧摊销压住利润,重整后债务规模下降,低效资产出表,成本端压力减轻。收入每增加一元,留下的经营现金更多,企业才有空间修复设备、补足营运资金,占比揭晓因此成了观察费用刚性能否真正下降的切口。
现金流转暖的直接推手来自回款。重整期间企业重新梳理客户信用,缩短账期,对逾期款项分类催收;供应链端则用现金采购换取价格折让,减少票据占款。收入确认与收款节奏靠得更近,经营现金流才有连续性,这些动作看似琐碎,却比单纯做大收入更能解释现金流转暖。
对债权人而言,破产重整收入占比揭晓提供了新的判断依据。重整收入有真实业务支撑,清偿来源就不只靠处置抵押物,留债部分的利息和本金安排也更有落地可能。债权人关注现金归集账户,正是因为回款决定分配节奏,收入占比若伴随现金流改善,谈判桌上的信任就会慢慢回来。
员工和供应商的感受更直接。工资社保按时发放,关键岗位人员回流,供应商账期从拖延转为按合同结算,这些变化都依托现金流回暖。破产重整收入占比不再只是投资人口中的数字,它对应着生产线是否开满、原料能否及时到货,稳定预期一旦形成,企业恢复交付就有了社会基础。
客户端的反应决定收入能否延续。重整后的企业重新参加招投标,交付记录和履约能力成为评审重点。破产重整收入占比揭晓后,客户能看到企业不再靠重整安排维持运转,而是有持续订单和售后服务,这对抗风险能力是加分项,订单回流又反过来稳住现金流,形成一条不靠外部输血的循环。
需要警惕的是,破产重整收入占比高并不自动等于经营健康。若收入中一次性处置收益或关联交易占比偏大,现金流改善可能短暂。判断质量要看扣非利润、收现比和连续几个季度的经营现金流,而不能只看单个时点的占比,占比揭晓只是起点,后续披露的现金流明细更能说明问题。
后续经营的重点落在产能利用率和研发投入。重整收入占比揭晓后,企业如果能把回款投入技改和产品迭代,收入结构才会更稳;若只用于填补旧账,现金流转暖可能停在短期。市场会盯住订单交付和毛利变化,能否把重整窗口变成经营窗口,取决于这些投入是否形成新订单。
治理层面的变化同样关键。破产重整收入占比揭晓后,资金归集、关联交易和对外担保需要更透明的约束,否则现金流转暖容易被内部占用消耗。企业要说明收入确认依据,也要让债权人看到现金流的真实去向,治理改善不一定立刻增厚利润,却决定现金流转暖能否守住。
从更长的周期看,破产重整收入占比揭晓意味着重整评价正在从债务减免转向经营修复。过去看方案是否通过、债务是否出清,现在看收入有没有业务支撑、现金流能否自我循环。这个转变让企业必须用持续经营数据回应市场,现金流转暖因此被放在比占比数字更靠前的位置。
接下来几个季度,破产重整收入占比能否稳住,要看订单交付、回款和再投资是否形成闭环。企业若能把现金流转暖转化为设备更新和产品竞争力,重整才算真正落地;若只停留在报表改善,市场很快会重新定价。占比揭晓带来的关注,最终要由持续现金流来回答。